
Día del Seguro: la importancia de la prevención y el asesoramiento
El productor asesor de seguros Pablo Castañoldo repasó sus comienzos en la actividad y explicó qué aspectos tener en cuenta al contratar una póliza. También advirtió sobre la necesidad de ampliar la conciencia aseguradora.
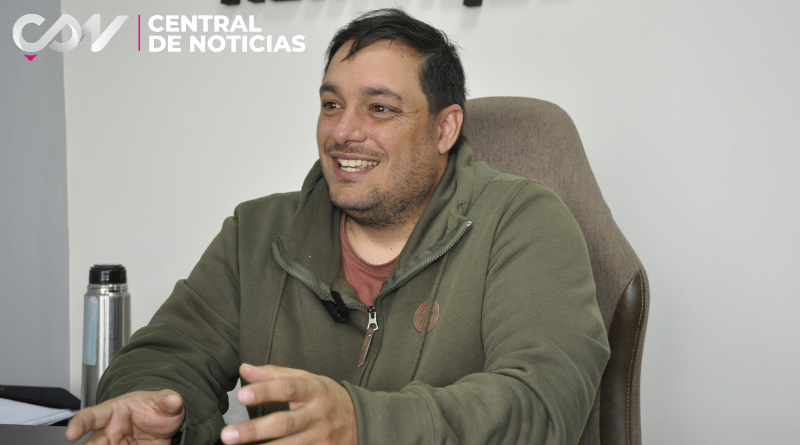
En el marco del Día del Seguro en Argentina, el productor asesor de seguros Pablo Castañoldo dialogó con Central de Noticias sobre los desafíos de la actividad, los tipos de cobertura más consultados y la importancia de contar con una protección adecuada para los bienes y la familia.
Con casi cuatro años de trayectoria en el rubro, Castañoldo repasó cómo llegó a la profesión y puso el foco en una idea que considera fundamental: entender que un seguro no es solamente un gasto, sino un respaldo ante situaciones imprevistas.

De los remolques al asesoramiento en seguros
El camino de Castañoldo hacia la actividad aseguradora comenzó mientras desarrollaba otra tarea vinculada al servicio de remolques. Según relató, uno de sus clientes le propuso realizar un curso de perito de siniestros, una experiencia que lo llevó a replantearse su futuro laboral.
“Fue un principio un poco accidentado”, recordó. Después de terminar el curso, decidió que esa no era su vocación. Sin embargo, durante sus viajes en grúa comenzó a escuchar audiolibros y encontró el impulso para continuar formándose.
“Entonces dije: ‘Bueno, me voy a poner a estudiar’. Y como siempre me quedó en el tintero la actividad de lo que es el asesoramiento en seguros, decidí recibirme de productor de seguros mientras realizaba otra actividad”, explicó.
Actualmente, está próximo a cumplir cuatro años en el rubro. En ese recorrido, destacó que su experiencia previa en el trato interpersonal fue una herramienta importante para desenvolverse en una actividad que exige cercanía con los clientes, especialmente cuando deben atravesar situaciones difíciles.

“Generás un vínculo muy grande muchas veces con el asegurado cuando lo acompañás en un momento de un siniestro o lesiones”, señaló.
Qué seguros se consultan más y cuáles siguen siendo menos conocidos
Las necesidades de los clientes varían con el tiempo y según el contexto. Mientras que los seguros vehiculares mantienen una demanda vinculada, entre otros factores, a su obligatoriedad para circular, otras coberturas ganan protagonismo de acuerdo con las inquietudes de cada momento.
“Es como que tenemos temporadas”, describió Castañoldo. En ese sentido, recordó que, hace aproximadamente dos años, recibía numerosas consultas sobre seguros de retiro, mientras que actualmente observa un mayor interés por las coberturas para el hogar.
Al analizar el nivel de conciencia aseguradora, distinguió entre los distintos rubros. En el caso de los vehículos, consideró que existe una mayor comprensión de la necesidad de contar con una póliza, en parte porque la normativa exige tener un seguro para circular. Sin embargo, advirtió que todavía hay aspectos que requieren mayor difusión.

Como ejemplo, mencionó los seguros de vida. “Todos sabemos que vamos a morir y no hay tantos seguros de vida que se contraten por decisión propia”, sostuvo, al señalar que se trata de un tema delicado que influye en las decisiones de las personas.
Entre las alternativas menos conocidas, destacó los seguros de retiro, que permiten planificar los ingresos para una etapa posterior de la vida laboral.
“Están buenísimos porque te preparan para la etapa pasiva de la vida, en la cual vos percibís una cierta libertad financiera. Es como prepararte para una jubilación”, explicó.
Según indicó, estos productos contemplan límites de edad y diferentes planes que se adaptan a las necesidades de cada persona.

Las claves para elegir una cobertura adecuada
A la hora de contratar un seguro, Castañoldo remarcó la importancia de conocer en detalle qué contempla la póliza y verificar que la protección se corresponda con las características y el valor de los bienes asegurados.
En el caso de los vehículos, recomendó consultar qué coberturas incluye el plan, revisar las sumas aseguradas e informar al productor sobre cualquier modificación que pueda alterar las condiciones del riesgo, como la instalación de GNC.
También hizo hincapié en la necesidad de verificar que el monto asegurado guarde relación con el valor del vehículo, para evitar que la cobertura resulte insuficiente ante un siniestro.
Para los seguros de vida, explicó que una de las referencias que pueden utilizarse para estimar la cobertura necesaria es calcular cuánto dinero requeriría la familia durante un período determinado si faltaran los ingresos de la persona asegurada. Como orientación, mencionó un plazo aproximado de dos años.
En cuanto a los seguros para el hogar, indicó que el cálculo contempla variables como los metros cuadrados de superficie construida y los materiales utilizados, a partir de los cuales se estima el valor de la propiedad.
Para el productor, el asesoramiento es una instancia central para comprender estas diferencias y elegir una cobertura acorde con cada situación.
El impacto de la economía y la búsqueda de alternativas más económicas
La situación económica también se refleja en las consultas que recibe el sector asegurador en Olavarría. Según contó Castañoldo, algunos clientes buscan reducir sus costos o cambiar a planes más económicos.
“Nosotros hemos tenido consultas en la cartera para reducir costos y demás. O para pasarse a un plan más económico”, indicó.
Sin embargo, advirtió que las diferencias entre algunas alternativas pueden no ser tan significativas como se espera. Frente a esa situación, señaló que suele recomendar coberturas de terceros con una protección amplia, en función de las opciones disponibles.
La decisión, explicó, requiere evaluar no solamente el precio de la póliza, sino también qué riesgos quedan cubiertos y qué respaldo tendrá el asegurado ante un eventual siniestro.
La destrucción total, una cobertura para conocer
Entre las coberturas vehiculares sobre las que actualmente busca informar a sus clientes, Castañoldo destacó la de destrucción total, una alternativa que, según explicó, puede brindar protección sin necesidad de contratar un seguro contra todo riesgo.
“Estamos haciendo mucho hincapié y explicando mucho lo que es la cobertura de destrucción total para los vehículos”, comentó.
De acuerdo con su explicación, cuando el costo de reparación supera el 80% del valor del vehículo, la aseguradora retiene la unidad siniestrada y abona la suma asegurada prevista en la póliza. El porcentaje y las condiciones aplicables deben verificarse en cada contrato.
El productor consideró que conocer este tipo de cobertura permite comprender mejor las alternativas disponibles y evaluar qué protección resulta conveniente para cada vehículo.
El seguro como respaldo para las personas y su patrimonio
Más allá de las características de cada póliza, Castañoldo planteó que uno de los desafíos del sector es fortalecer la conciencia aseguradora y promover una mirada que vaya más allá del costo mensual.
“Muchas veces no hay que considerar el seguro como un gasto, sino como un respaldo y una protección”, afirmó.
En esa línea, señaló que la cobertura puede cumplir un papel importante tanto en la protección de los bienes patrimoniales como en el cuidado de las personas y de su núcleo familiar.
Quienes deseen realizar consultas pueden acercarse a la oficina ubicada en avenida Colón 5124 o comunicarse a través de las redes sociales. Castañoldo también destacó la trayectoria de las divisiones vinculadas a remolques, que operan desde hace más de 15 años y contribuyeron a consolidar una marca personal en el mercado local.
En el marco del Día del Seguro, su planteo apunta a reforzar una idea: informarse, comparar las coberturas y contar con asesoramiento son pasos importantes para tomar decisiones que permitan afrontar con mayor respaldo los imprevistos.


